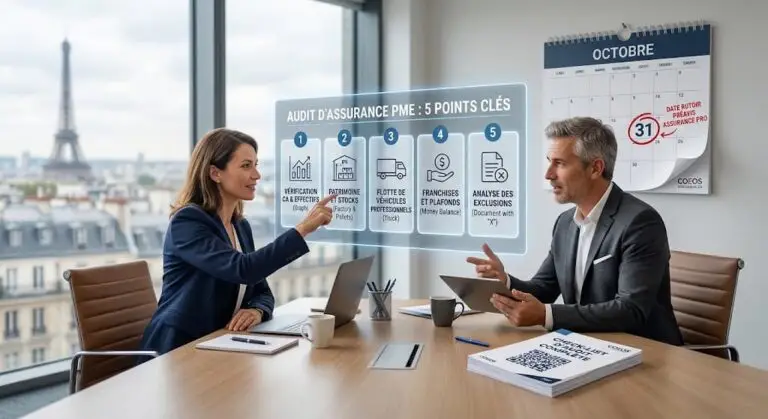
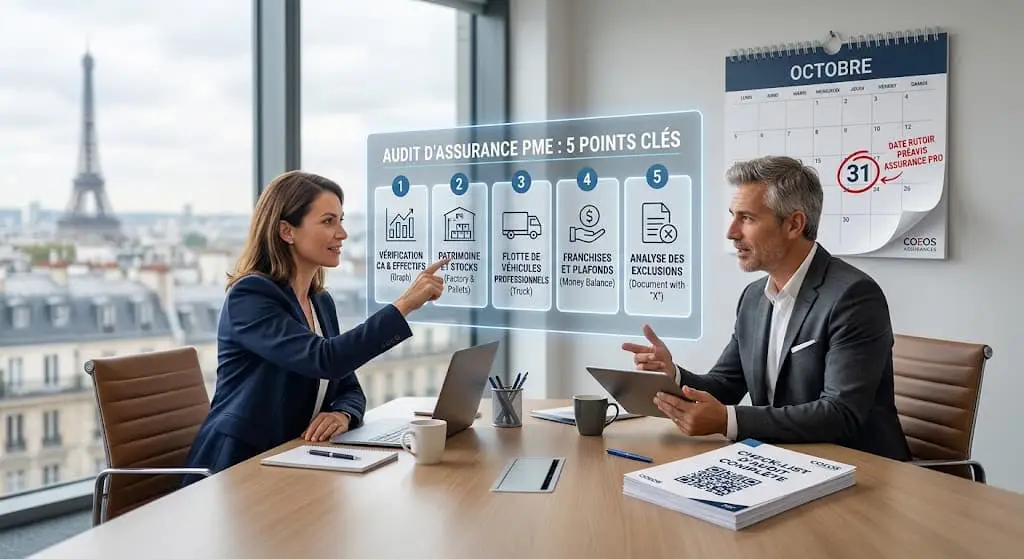
- Le calendrier stratégique : Le 31 octobre marquait la date limite de préavis pour résilier ou renégocier les contrats d’assurance professionnelle dont l’échéance principale est au 1er janvier.
- L’enjeu financier : L’identification et la suppression des garanties devenues obsolètes permettent d’éviter les surprimes injustifiées anticipées pour l’exercice 2027.
- L’outil pratique : Une check-list d’expert est mise à votre disposition en fin d’article pour structurer pas-à-pas l’audit interne de votre PME ou ETI.
Pourquoi faut-il auditer vos contrats d’assurance pro avant la fin octobre ?
La gestion des risques est un pilier de la pérennité financière des entreprises. Pourtant, de nombreuses structures omettent de réviser leurs polices d’assurance annuellement. Le Code des assurances impose des règles strictes en matière de préavis B2B. Pour la majorité des contrats d’assurance professionnelle, la date d’échéance principale est fixée au 1er janvier. Le cadre légal exige un délai de préavis de deux mois pour demander une résiliation ou imposer une renégociation à votre compagnie d’assurance.
Le 31 octobre représente donc la date butoir pour une grande majorité des entreprises. Dépasser ce délai implique une reconduction tacite de vos contrats actuels. Les dirigeants de PME et ETI se retrouvent alors contraints de subir les indexations tarifaires et les éventuelles hausses de primes sans pouvoir faire jouer la concurrence. Prendre les devants dès la rentrée de septembre permet de consolider votre budget pour l’année suivante. Cette anticipation est particulièrement vitale pour les secteurs à forte sinistralité comme la logistique, le BTP, ou l’industrie.
Quelles sont les garanties obsolètes qui pèsent sur votre budget d’entreprise ?
Une entreprise est un organisme vivant. Entre sa création et son développement, son exposition aux risques mute radicalement. Les contrats souscrits il y a trois ou cinq ans ne reflètent probablement plus votre réalité opérationnelle d’aujourd’hui. Conserver un contrat statique génère inévitablement des garanties obsolètes.
Ces couvertures inutiles alourdissent artificiellement vos cotisations. Prenons le cas d’une ESN (Entreprise de Services du Numérique). Si elle a transféré ses serveurs physiques vers des solutions cloud externalisées, l’assurance « bris de machine » sur son ancien matériel informatique n’a plus lieu d’être. De même, un acteur du négoce ayant cédé une partie de ses entrepôts doit immédiatement ajuster ses surfaces déclarées. Dans le secteur du transport, le turn-over de la flotte automobile exige une mise à jour rigoureuse des cartes grises assurées. Identifier ces décalages est le premier levier pour neutraliser les hausses tarifaires annoncées pour 2027.
Comment analyser les risques actuels de votre PME ou ETI ?
Auditer un contrat ne consiste pas seulement à réduire les coûts. Il s’agit surtout de vérifier que l’entreprise reste protégée contre les menaces contemporaines. Selon l’édition 2024 du célèbre Baromètre des risques d’Allianz, les incidents cyber et les interruptions d’activité sont perçus comme les deux menaces majeures par les dirigeants d’entreprises à l’échelle mondiale.
Votre PME est-elle couverte contre le piratage de ses données clients ? Votre ETI industrielle possède-t-elle une garantie perte d’exploitation suffisamment dimensionnée pour faire face à une rupture brutale de sa chaîne d’approvisionnement ? Les agences immobilières et les professions libérales doivent, elles, se concentrer sur l’actualisation de leurs garanties en responsabilité civile professionnelle. Le plafond d’indemnisation doit évoluer proportionnellement au chiffre d’affaires et à la taille des marchés remportés. L’audit d’automne sert à combler ces dangereuses lacunes de couverture.
Comment fonctionne l’optimisation tarifaire avec un courtier assurance à Paris ?
Le marché de l’assurance B2B est complexe et hautement technique. Faire appel à un courtier en assurance spécialisé dans les risques d’entreprises offre un avantage stratégique indéniable. Un cabinet de courtage parisien expert dispose de l’expérience et des accès directs aux plus grands assureurs du marché (AXA, Allianz, Generali, MMA, Malakoff Humanis).
Ce positionnement permet de réaliser un benchmark approfondi des offres disponibles. L’objectif d’un courtier n’est pas simplement de fournir un prix, mais de défendre vos intérêts en structurant un programme d’assurance sur mesure. En consolidant vos contrats et en éliminant les doublons, l’optimisation peut générer des économies substantielles, permettant parfois de réduire le poste assurance jusqu’à 30%. C’est l’opportunité de réinvestir ce capital dans le développement de vos concessions automobiles, de vos commerces ou de vos usines.
Quels sont les 5 points clés pour vérifier vos contrats de services et d’industrie ?
Pour vous accompagner dans cette démarche, nous avons formalisé une méthodologie stricte. Voici les cinq piliers de notre audit de rentrée :
- Vérification du chiffre d’affaires et des effectifs : La plupart des primes de responsabilité civile sont indexées sur ces deux variables. Assurez-vous que les données transmises à l’assureur correspondent à votre dernier bilan comptable.
- Actualisation du patrimoine et des stocks : Mettez à jour la valeur à neuf de vos bâtiments industriels, de vos machines-outils et de vos marchandises stockées. L’inflation récente a fortement impacté les coûts de reconstruction.
- Ajustement de la flotte de véhicules professionnels : Supprimez les véhicules revendus et intégrez les nouveaux, en vérifiant l’adéquation des garanties (tous risques, bris de glace, assistance).
- Révision des franchises et des plafonds : Une entreprise disposant d’une bonne trésorerie peut accepter d’augmenter ses franchises pour faire baisser mécaniquement le montant de sa prime annuelle.
- Analyse des exclusions de garanties : Lisez attentivement les conditions générales et particulières. Assurez-vous que les activités nouvelles ou annexes de votre entreprise ne font pas l’objet d’une exclusion contractuelle.
Où télécharger la check-list complète d’audit de vos contrats d’assurance ?
La théorie est essentielle, mais la pratique garantit les résultats. Pour passer à l’action avant le couperet du 31 octobre, nous mettons à votre disposition un outil pragmatique. Vous pouvez télécharger notre check-list complète d’audit au format PDF. Ce document, conçu par nos experts en gestion des risques, est pensé comme un « lead magnet » à forte valeur ajoutée. Il vous guidera étape par étape pour collecter les bonnes informations, interroger vos chefs de service et préparer un dossier solide.
La préparation est la clé d’une négociation réussie. En structurant vos données dès septembre, vous vous donnez les moyens de challenger efficacement vos assureurs actuels ou de confier ce mandat à un expert du courtage.
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.