- Les primes d’assurance santé subissent de fortes hausses, poussant les DAF et les responsables RH à revoir l’intégralité de leurs contrats.
- L’astuce financière consiste à financer un socle de base robuste pour l’entreprise et à laisser les options de confort à la charge exclusive du salarié.
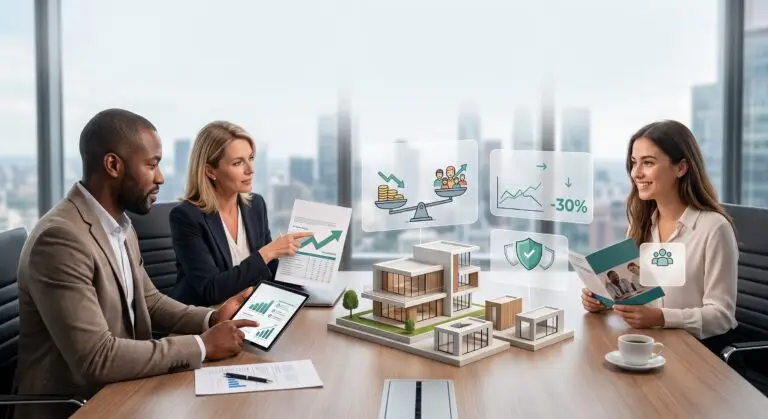
- Un courtier en protection sociale permet d’accéder aux meilleures offres du marché et de réduire la facture globale de près de 30 %.
Les charges sociales pèsent lourd sur la trésorerie des entreprises. Chaque année, les cotisations augmentent inexorablement. La complémentaire santé n’échappe pas à cette règle. Les directions financières cherchent activement des solutions pour limiter la casse. Les ressources humaines, de leur côté, doivent continuer à attirer les meilleurs profils. La guerre des talents fait rage dans tous les secteurs. Offrir de simples tickets restaurants ne suffit plus. La couverture santé devient un véritable argument de poids. Toutefois, un budget illimité n’existe pour aucune société. Il faut donc trouver un juste milieu stratégique. L’objectif est double. Vous devez d’abord contrôler vos dépenses récurrentes. Vous devez ensuite proposer des avantages sociaux attractifs. C’est tout l’enjeu d’une politique de protection sociale moderne.
Pourquoi les coûts de la mutuelle obligatoire en entreprise explosent-ils ?
Le constat est sans appel pour les sociétés françaises. Les factures grimpent en flèche depuis plusieurs années. Les assureurs justifient ces hausses par de multiples facteurs structurels. Le vieillissement de la population augmente mécaniquement la consommation médicale. Les réformes gouvernementales, comme le dispositif 100 % Santé, transfèrent des charges vers les mutuelles. L’inflation touche également le secteur de la santé. Les dépassements d’honoraires se multiplient dans les grandes villes. Les entreprises subissent donc des augmentations tarifaires régulières. Elles atteignent souvent 6 à 10 % par an. La mutuelle obligatoire entreprise représente un poste de dépense majeur pour les employeurs. La loi impose une prise en charge patronale d’au moins 50 %. Ce cadre légal est strict et incontournable. L’entreprise ne peut absolument pas s’y soustraire. Il existe pourtant un panier de soins minimum légal. Ce socle garantit le remboursement des consultations de base. Il couvre le forfait hospitalier journalier. Il inclut un minimum réglementaire pour l’optique et le dentaire. De nombreuses entreprises paient pour des garanties bien supérieures à ce seuil. Elles le font sans toujours analyser le besoin réel de leurs équipes. Malheureusement la sur-couverture coûte extrêmement cher à l’entreprise. Elle n’est d’ailleurs pas toujours valorisée par les collaborateurs. C’est précisément ici que se trouve le premier gisement d’économies.
Comment optimiser le budget mutuelle sans dégrader la couverture des salariés ?
La solution réside dans la stratégie du sur-mesure. Il s’agit du bon réflexe pour alléger les charges de l’entreprise. Vous n’avez pas besoin de financer une couverture luxueuse pour tous les effectifs. La stratégie moderne consiste à dissocier l’essentiel du superflu.
L’entreprise finance d’abord un contrat de base extrêmement solide. Ce socle respecte le panier de soins minimum légal. Il assure une excellente protection sur les risques lourds comme l’hospitalisation. Ensuite, vous proposez des options facultatives à la carte. Ces renforts couvrent la médecine douce, les lunettes de créateur ou les chambres particulières. Ces options non obligatoires restent à la charge exclusive du salarié. S’il en ressent le besoin, il souscrit directement auprès de l’assureur. L’avantage est immense pour les deux parties. Le salarié personnalise sa propre couverture. Il gère son propre budget santé familial.
L’entreprise, de son côté, maîtrise parfaitement ses coûts fixes. Elle ne paie pas pour des garanties inutilisées par la majorité de ses employés. Cette approche responsabilise grandement les équipes. Elle modernise la politique RH de la société. Elle garantit une maîtrise parfaite du budget social global. Vous offrez de la flexibilité et de l’autonomie. Les collaborateurs apprécient cette grande liberté de choix.
Quel est l’impact de la prévoyance collective PME sur l’attractivité RH ?
La santé au quotidien est importante, mais la prévoyance l’est tout autant. La prévoyance collective PME protège contre les aléas les plus graves de la vie. Elle couvre l’incapacité de travail, l’invalidité prolongée et le décès. Ce sujet complexe est souvent méconnu des plus jeunes actifs. Il est pourtant crucial pour les profils expérimentés et les cadres. Les candidats se renseignent de plus en plus sur ces avantages en entretien. Une étude récente menée par Malakoff Humanis montre que la complémentaire santé et la prévoyance contribuent à l’attractivité de l’entreprise pour 66 % des salariés.
De plus, 62 % des talents classent la mutuelle dans le top 3 de leurs avantages sociaux préférés. Ces chiffres institutionnels prouvent l’importance vitale du sujet. Un bon contrat de prévoyance rassure les familles entières. Il montre que l’employeur se soucie du bien-être global de ses collaborateurs. Les entreprises bien couvertes constatent des effets économiques mesurables. Un programme de santé et de prévention efficace peut réduire l’absentéisme de 19% au sein des équipes. Le turnover diminue également de près de 13 % sur deux ans. Investir intelligemment dans ces contrats n’est jamais une perte d’argent. C’est au contraire un puissant outil de fidélisation interne. Vous gardez vos meilleurs talents beaucoup plus longtemps. Vous réduisez ainsi drastiquement les coûts liés au recrutement de remplaçants.
Comment fonctionne la mise en place d’une nouvelle prévoyance collective ?
Changer de contrat exige une méthode rigoureuse et encadrée. La législation française encadre strictement la protection sociale en entreprise. L’employeur doit impérativement respecter les règles de l’Accord National Interprofessionnel (ANI). La mise en place passe obligatoirement par l’une des trois voies possibles. La première est l’accord d’entreprise pur. Elle nécessite une négociation formelle avec les délégués syndicaux. La deuxième est le référendum interne. Les salariés votent la proposition soumise par la direction. La troisième est la Décision Unilatérale de l’Employeur (DUE). Cette dernière option reste la plus fréquente dans les PME. Elle offre beaucoup plus de rapidité d’exécution.
Le formalisme de la DUE est néanmoins extrêmement précis. Un document écrit doit être remis à chaque salarié contre décharge. Une simple erreur de rédaction peut entraîner un redressement coûteux de l’URSSAF. La transition doit donc être parfaitement fluide. La communication interne joue un rôle clé dans ce succès. Les Ressources Humaines doivent expliquer clairement les avantages du nouveau contrat. Une période de transition de quelques mois est souvent nécessaire. L’accompagnement des salariés lors du changement d’assureur garantit l’adhésion totale au projet.
Pourquoi faire appel à un courtier protection sociale pour votre entreprise ?
Le marché de l’assurance professionnelle est vaste et complexe. Les offres évoluent sans cesse au gré des réformes. Comparer les contrats demande du temps et une expertise très technique. C’est exactement le rôle dévolu au courtier protection sociale.
Contrairement à un agent général classique, le courtier reste indépendant. Il travaille exclusivement pour vous, pas pour une compagnie d’assurance. Son unique objectif est de défendre vos intérêts financiers. L’équipe de COEOS Assurances possède une expertise de niche pour les professionnels et les entreprises. Elle audite minutieusement vos contrats actuels. Elle analyse la sinistralité réelle de votre société. Elle identifie rapidement les garanties superflues et redondantes. Forte de sa grande expérience, l’agence consulte le marché pour vous. Elle dispose d’un accès privilégié aux grands assureurs. AXA, Allianz, Generali, MMA et Malakoff Humanis font partie de ses partenaires de confiance. La mise en concurrence systématique fait naturellement chuter les prix.
L’intervention d’un expert permet souvent de réaliser jusqu’à 30 % d’économies sur vos cotisations annuelles. Vous bénéficiez d’un tarif largement négocié. Vous profitez aussi d’un accompagnement continu toute l’année. En cas de litige ou de question complexe, le courtier intervient directement. Il soulage la charge mentale des équipes RH au quotidien. Il apporte de la sérénité financière au DAF. C’est un partenariat stratégique indispensable pour toute entreprise moderne.
Quelles sont les étapes pour auditer vos contrats actuels avec succès ?
L’optimisation des coûts commence toujours par un audit précis. Il ne faut surtout pas avancer à l’aveugle sur ces dossiers. La première étape consiste à rassembler les conditions générales et particulières de vos contrats en cours. Ensuite, il faut analyser le compte de résultats spécifique de votre contrat santé. Ce document technique indique le ratio exact entre les primes versées et les sinistres remboursés. Si ce ratio est mauvais, l’assureur augmentera inévitablement ses tarifs. Si le ratio est excellent, vous obtenez un fort pouvoir de négociation. La troisième étape est le benchmarking concurrentiel. Il faut comparer vos garanties aux standards réels de votre convention collective. Parfois, l’entreprise paie trop cher pour des garanties devenues obsolètes. Enfin, la loi permet désormais la résiliation infra-annuelle pour les complémentaires santé. Après un an d’engagement, vous pouvez changer de mutuelle à tout moment. Cette souplesse légale facilite grandement toutes les démarches administratives. Vous n’avez plus besoin d’attendre la date d’échéance annuelle pour faire des économies. Un professionnel du courtage vous guidera dans cette transition délicate. Il gérera la résiliation de A à Z pour vous.
Réformer sa politique de protection sociale est une formidable opportunité. Les DAF maîtrisent enfin l’inflation de leurs coûts. Les RH modernisent intelligemment leurs avantages sociaux. Le passage à un contrat strictement modulable est la véritable clé du succès. Les salariés choisissent librement leurs options personnelles. L’entreprise sécurise définitivement son budget annuel. L’intervention d’un spécialiste externe accélère considérablement ce processus. Vous gagnez un temps précieux. Vous sécurisez toutes vos obligations légales face à l’administration. N’attendez pas la prochaine hausse de vos cotisations pour réagir. Anticipez dès aujourd’hui cette réforme nécessaire.
Le rôle stratégique du courtier expert en risques d'entreprise
Pour valoriser vos efforts de prévention, l’accompagnement par un intermédiaire spécialisé est indispensable. Le marché de l’assurance professionnelle est complexe. Les critères d’acceptation varient d’une compagnie à l’autre. COEOS Assurances, Meilleur courtier Assurance Entreprise indépendant à Paris vous aide à trouver le placement de risques pour ETI.
Un courtier de niche possède une connaissance approfondie des grilles de souscription des grands acteurs du marché comme AXA, Allianz, Generali, MMA ou Malakoff Humanis. Il sait comment formaliser votre plan de prévention pour le rendre attractif aux yeux des inspecteurs techniques.
Le travail du courtier consiste à auditer vos contrats actuels. Il analyse vos process de sécurité et présente un dossier de consultation optimisé aux compagnies. Cette ingénierie du risque permet fréquemment de trouver des solutions sur mesure. À garanties équivalentes, l’optimisation des franchises et la valorisation de votre prévention peuvent mener à des tarifs jusqu’à 30 % moins chers que les offres standards du marché. La prévention devient alors votre meilleur levier de négociation commerciale.
Pourquoi comparer ses contrats d’assurance ?
Réduisez vos coûts d’assurance : Profitez d’offres négociées. Plusieurs milliers d’euros d’économies par an à la clef.
Protégez votre entreprise : Beaucoup de dirigeants ne savent pas s’ils seront bien protégés le jour où un sinistre surviendra.
Soyez accompagné : Choisissez un expert d’assurance qui connait votre métier et vous accompagne au quotidien.
À propos de l’auteur
Cet article vous est proposé par l’équipe de rédaction technique de COEOS, cabinet de courtage spécialisé dans la gestion des risques et l’optimisation des budgets d’assurance pour les professionnels, PME et ETI.
Julien Vernier est consultant senior en risques technologiques et industriels chez COEOS. Expert des problématiques assurantielles liées au secteur de l’informatique et des ESN, il accompagne les entreprises franciliennes dans la mise en conformité et la sécurisation de leurs contrats face aux mutations numériques contemporaines.